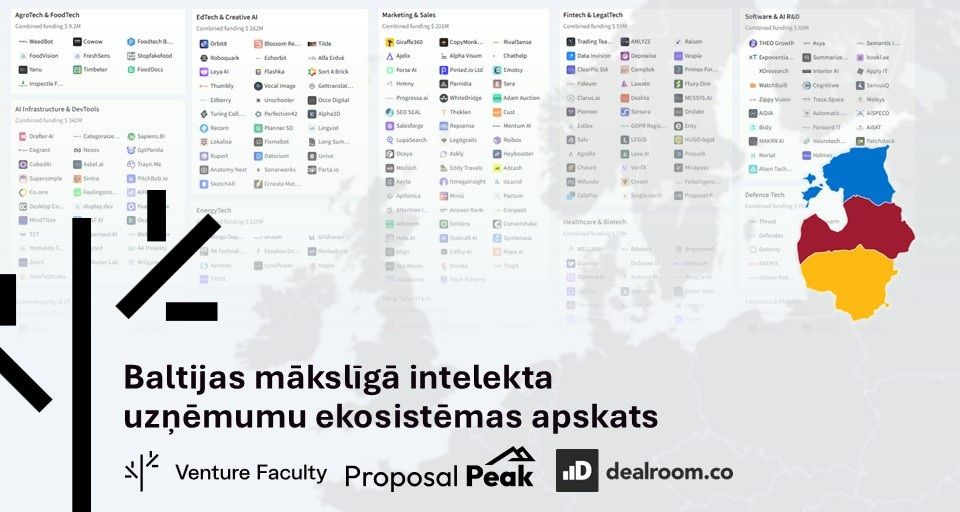
Baltijas mākslīgā intelekta ekosistēma turpina strauji augt – 2026. gada pārskatā apzināti jau 282 MI uzņēmumi, kas ir par 53% vairāk nekā gadu iepriekš. Igaunija saglabā līderpozīciju ar 113 uzņēmumiem, Latvijā darbojas 95, bet Lietuvā – 74 MI uzņēmumi. Latvija īpaši izceļas programmatūras un MI pētniecības un izstrādes jomā, kā arī ar reģionā lielāko AI-First uzņēmumu grupu. Pētījums analizē Baltijas MI uzņēmumu izaugsmi, nozaru specializāciju, investīcijas, skaitļošanas infrastruktūras attīstību un ES finansējuma lomu, vienlaikus iezīmējot būtiskākās iespējas turpmākai ekosistēmas izaugsmei.
Venture Faculty sadarbībā ar Dealroom pētījums
Venture Faculty sadarbībā ar Dealroom turpina apzināt ar mākslīgo intelektu (MI) darbinātus uzņēmumus Baltijas reģionā – uzņēmumus, kuru galvenā mītne atrodas šeit vai kuriem reģionā ir būtiska klātbūtne un kuri saviem klientiem piedāvā MI balstītus risinājumus vai funkcionalitāti. Pamanījāt kādu iztrūkumu vai novecojušu informāciju? Labprāt saņemsim labojumus, un ikviens uzņēmums var arī pats ierosināt izmaiņas savā profilā.
Mākslīgais intelekts turpina paplašināt savu ietekmi dažādās nozarēs. Daži uzņēmumi tiek veidoti no pašiem pamatiem tieši ap MI, savukārt jau nostiprinājušies tirgus dalībnieki iekļauj MI savos esošajos piedāvājumos, apņēmušies neatpalikt nemitīgi mainīgajā tirgū.
Šī gada pārskatā iekļauti 282 MI uzņēmumi visās trijās Baltijas valstīs – pirms gada to bija 184, tātad tikai viena gada laikā skaits pieaudzis par vairāk nekā 53%. Lai nonāktu pie šī skaitļa, pārskatā tika pievienoti 115 uzņēmumi un izslēgti 17, kuri bija beiguši darbību vai vairs neatbilda metodoloģijas kritērijiem.
Šajā pārskatā ir iekļauti tikai tie uzņēmumi, kas klientiem piedāvā ar MI darbinātus produktus vai pakalpojumus. Uzņēmumi, kas MI izmanto vienīgi iekšējiem procesiem, datubāzē nav iekļauti. Mērķis ir parādīt, kā MI reāli tiek iebūvēts piedāvājumos dažādās nozarēs. Pilnais uzņēmumu saraksts tiek uzturēts sadarbībā ar Dealroom un ir pieejams šeit.
Uzņēmumi sakārtoti pēc diviem galvenajiem kritērijiem – nozares kategorijas un MI apakškategorijas; klasifikācija veidota pēc NFX “5 līmeņu MI spektra” parauga. Nozares kategorija atspoguļo uzņēmuma darbības sektoru, piemēram, “Loģistika un mobilitāte”, “Kiberdrošība un IT” vai “Pārdošana un mārketings”. Apakškategorija parāda, cik dziļi MI ir integrēts produktā vai pakalpojumā.
Tāpat kā pērn, lielākā daļa Baltijas MI uzņēmumu veido MI kā sava piedāvājuma centrālo daļu, nevis kā palīgfunkciju: 225 no 282 uzņēmumiem (80%) ietilpst kategorijās “MI ir produkts” (126, pērn – 97) vai “MI-iespējots” (99, pērn – 60). Tomēr šī daļa ir sarukusi: pagājušajā gadā abas kategorijas veidoja 157 no 184 (85%). Iemesls ir kategorija “MI-uzlabots”, kas vairāk nekā trīskāršojusies – no 9 līdz 30 uzņēmumiem. Tas ir visstraujāk augošais MI integrācijas līmenis pārskatā un liecina, ka nostiprinājušies uzņēmumi, kas sākotnēji nav veidoti ap MI, papildina ar to savus esošos produktus. Kategorija AI-First augusi mērenāk – no 14 līdz 23, savukārt kategorijā “MI produkta paplašinājums” jau otro gadu pēc kārtas ir tikai 4 uzņēmumi – niecīgs skaits.
Trīs valstis atšķiras ne tikai ar ekosistēmas lielumu – katra ir līdere citā nozarē, un katrā MI ir integrēts atšķirīgā dziļumā. Turpmākajos grafikos tie paši 282 uzņēmumi aplūkoti pēc valsts, nozares un MI integrācijas dziļuma.
Reģionā uzņēmumu sadalījums ir nevienmērīgs. Igaunija ir līdere ar 113 uzņēmumiem, tai seko Latvija ar 95 un Lietuva ar 74. Salīdzinājumā ar pērn publicētajiem skaitļiem (attiecīgi 76, 67 un 41) visas trīs valstis ir strauji augušas: Igaunija – par 49%, Latvija – par 42%, bet Lietuva – par 80%, kas ir straujākais relatīvais pieaugums reģionā un gandrīz divkāršošanās. Valstu secība nav mainījusies, taču atstarpe starp līderi un otro vietu ir palielinājusies, bet starp otro un trešo vietu – samazinājusies: Igaunijai tagad pieder 40% reģiona MI uzņēmumu, Latvijai – 34%, bet Lietuvai – 26%.
Igaunija ir lielākā un daudzpusīgākā ekosistēma reģionā: tā ir vienīgā vai dalītā līdere deviņās no divpadsmit nozarēm, un neviena atsevišķa nozare neveido vairāk par 15% no tās kopējā uzņēmumu skaita. Izņēmums ir Loģistika un mobilitāte, kur 15 no reģiona 23 uzņēmumiem ir igauņu uzņēmumi – tā ir 65% daļa un visizteiktākā vienas valsts dominance visā pārskatā. Šī klastera pamatā ir autonomās sistēmas un datorredze: Starship Technologies un Clevon darbojas piegādes robotikā, Auve – autonomo pasažieru mikroautobusu jomā, bet Fyma un EyeVi Technologies analizē ielas un ceļus. Tas ir mantojums, nevis jauns izgudrojums. Igaunijā mobilitātes programmatūras industrija pastāvēja jau pirms MI industrijas, un MI tika iestrādāts tajā, kas jau bija izveidots. Tieši tāpēc Igaunija ir līdere abos dziļākās integrācijas līmeņos: 49 uzņēmumi pārdod MI kā produktu, bet 44 to ir iestrādājuši sava produkta kodolā.
Latvija veido slāni, uz kura balstās citi produkti. Tā ar pārliecinošu pārsvaru ir līdere nozarē Programmatūra un MI R&D ar 17 no reģiona 28 uzņēmumiem: Trace.Space piesaistīja 4 milj. ASV dolāru prasību pārvaldības risinājumam, kas paredzēts aparatūras izstrādes komandām, un darbojas abpus okeāna, savukārt APPLY kopš 2012. gada piegādā datorredzes risinājumus rūpniecībai un veselības aprūpei. Latvijas MI integrācijas profils ir visvienmērīgāk sadalītais no trim valstīm, un lielākā grupa ir “MI-iespējots” ar 38 uzņēmumiem. Tā ir tā pati iezīme, tikai no cita skatpunkta, jo MI-iespējotā uzņēmumā MI ir daļa no tā, ko pārdod, nevis pats pārdodamais produkts. Latvijā ir arī reģionā lielākā AI-First uzņēmumu grupa – desmit uzņēmumi, kas pilnībā veidoti ap MI modeļiem. To vidū ir Tilde, kas kopš 1991. gada attīsta Baltijas valodu tehnoloģijas un tagad trenē modeļus valodām, kurām lielās MI laboratorijas nekad nepiešķirs prioritāti.
Lietuvā45 no 74 uzņēmumiem (61%) ietilpst kategorijā “MI ir produkts” – tā ir lielākā daļa reģionā. Tāpat kā pērn, Lietuva ir līdere nozarē Izglītības tehnoloģijas un radošais MI ar 14 uzņēmumiem (Turing College – datu un MI apmācībā, Planner 5D – mājokļu dizainā, SketchAR – zīmēšanā), bet tās 19 uzņēmumi nozarē “Pārdošana un mārketings” ir lielākais vienas valsts rādītājs vienā nozarē visā pārskatā – no Ocoya sociālo mediju satura jomā līdz Attention Insight, kas vēl pirms kampaņas sākuma prognozē, kur skatītājs vērsīs skatienu. Šogad nāca arī lielākie izrāvieni – un visi no vienas vietas: Cast AI janvārī pārsniedza 1 mljrd. ASV dolāru vērtējumu, Oxylabs jūlijā sasniedza 3,6 mljrd. ASV dolāru vērtējumu, bet tiem seko nexos.ai ar 300 milj. eiro vērtējumu. Visi trīs darbojas nozarē MI infrastruktūra un izstrādes rīki, kurā ir tikai deviņi Lietuvas uzņēmumi.
Pārdošana un mārketings joprojām ir lielākā kategorija reģionā – uzņēmumu skaits tajā pieaudzis no 37 līdz 53. Finanšu un juridiskās tehnoloģijas ar 36 uzņēmumiem ir nostiprinājušās kā viens no galvenajiem virzītājspēkiem, un tām seko Izglītības tehnoloģijas un radošais MI (32, pērn – 27) un MI infrastruktūra un izstrādes rīki (31). Pēdējā no tām pirmo reizi ir sasniegusi patiešām ievērojamu apmēru, kas atspoguļo Baltijas valstu pieaugošo lomu MI rīku un infrastruktūras izstrādē, nevis tikai MI darbinātu gala produktu radīšanā. Vidējo grupu veido Programmatūra un MI R&D (28), Veselības aprūpe un biotehnoloģijas (26) un Loģistika un mobilitāte (23), savukārt Enerģētikas tehnoloģijas divkāršojušās no 5 līdz 10 uzņēmumiem, un līdzās tām ar 10 uzņēmumiem katrā ir arī Kiberdrošība un IT un Lauksaimniecības un pārtikas tehnoloģijas.
Viena nozare virzījās pretējā virzienā. Personālvadība un talantu tehnoloģijas ir vienīgā kategorija, kas sarukusi: tajā palikuši 9 uzņēmumi, un nav pievienots neviens jauns. Iemesls ir regulatīvs, nevis komerciāls. ES Mākslīgā intelekta akta III pielikums darbinieku atlasi un personāla vadību ierindo augsta riska kategorijā: CV atlase, kandidātu ranžēšana, darba interviju novērtēšana un lēmumi par paaugstināšanu amatā ietilpst 4. jomā, kurai piemērojami pienākumi pārbaudīt sistēmu neobjektivitāti, uzturēt dokumentāciju, nodrošināt cilvēka uzraudzību un reģistrēt sistēmas, bet par pārkāpumiem draud sodi līdz 15 milj. eiro vai 3% no globālā apgrozījuma. Termiņš jau vienreiz ir pārcelts – saskaņā ar vienošanos par Digitālo omnibusu no 2026. gada 2. augusta uz 2027. gada 2. decembri. Atlikušie deviņi uzņēmumi darbojas ap regulēto kodolu, nevis tajā: tie ir, piemēram, darbinieku atzinības rīks Peero un plānošanas rīks Calendays.
Tomēr nozares lielums ir tikai puse no stāsta – tas, cik dziļi MI ir iestrādāts produktā, dažādās nozarēs krasi atšķiras. Visspilgtākais piemērs ir Aizsardzības tehnoloģijas: 9 no 14 uzņēmumiem ir MI-iespējoti, un tā ir augstākā šādu uzņēmumu koncentrācija visā pārskatā. Aizsardzības jomā MI reti ir tas, ko pārdod. Tas ir mērķēšanas, atklāšanas vai autonomijas slānis fiziskā sistēmā, un tieši to raksturo kategorija “MI-iespējots”. Milrem Robotics pārdod bezpilota sauszemes transportlīdzekļus ar iebūvētu autonomās vadības sistēmu, Frankenburg Technologies – pārtveršanas raķetes, kuru vadības sistēmā darbojas MI, bet Defendec – robežu novērošanas risinājumus, kuros MI nodrošina objektu atklāšanu. Tāpat ir arī nozarē Loģistika un mobilitāte, kur 20 no 23 uzņēmumiem ietilpst divos dziļākās integrācijas līmeņos: Starship piegādes robots netiek pārdots kā MI produkts, taču bez MI tas nevarētu pastāvēt.
Pretējā galējībā ir Finanšu un juridiskās tehnoloģijas – nozare ar vislielāko MI-uzlaboto uzņēmumu skaitu (7 no 36) līdztekus spēcīgam “MI ir produkts” kodolam. Tas ir raksturīgi nozarei, kurā ilgstoši strādājošas bankas un juridiskie biroji pievieno MI jau esošiem produktiem, kamēr jaunuzņēmumi līdzās tiem veido produktus, kas jau no paša sākuma balstīti MI. Pārdošana un mārketings ir mērķtiecīgākā no lielajām nozarēm: 32 no 53 uzņēmumiem pārdod MI kā pašu produktu, kas ir lielākais absolūtais skaits jebkurā kategorijā, un tikai viens ietilpst kategorijā “MI-uzlabots”.
Katru gadu dibināto jauno MI uzņēmumu skaits turpina augt: 2021. gadā tika dibināti 33 jauni uzņēmumi, 2022. gadā bija ar datu vākšanu saistīts kritums (11), bet tam sekoja straujš kāpums – 44 uzņēmumi 2023. gadā un 46 uzņēmumi 2024. gadā. Abi rādītāji ievērojami pārsniedz pagājušā gada pārskatā tobrīd fiksētos skaitļus (39 uzņēmumi 2023. gadā un nepilnīgi dati par 2024. gadu – 20 uzņēmumi; šis skaitlis kopš tā laika vairāk nekā divkāršojies). Tas apstiprina pērnā gada prognozi: zemākie rādītāji par pēdējiem gadiem neliecināja par reālu palēnināšanos, bet gan par datu aizkavi, jo jaunākie uzņēmumi vēl nebija publiski pamanāmi.
Visticamāk, šogad atkārtojas tā pati tendence – par 2025. gadu pagaidām redzami tikai 18 jauni uzņēmumi, bet par 2026. gadu – vien 1. Sagaidām, ka skaitļi pieaugs, tiklīdz tuvākajos mēnešos šī gada jaunākie uzņēmumi tiks apzināti un iekļauti pārskatā. 2023.–2024. gada virsotnē koncentrējas arī visizteiktāk MI balstītie uzņēmumi: no 90 šajos divos gados dibinātajiem uzņēmumiem 48 ietilpst kategorijā “MI ir produkts” un vēl 6 – kategorijā AI-First.
Būtiskāks ir jautājums, kāpēc līkne vispār vērsta augšup. Atbilde ir saistīta ne tik daudz ar entuziasmu, cik ar to, ka aptuveni vienlaikus ir kļuvuši pieejami trīs resursi: skaitļošanas jauda, kapitāls un ceļš uz tirgu.
Skaitļošanas jaudas jomā reģions no jaudas īrēšanas ir pārgājis uz tās izvietošanu savās mājās. Lietuva ieguva EuroHPC atbalstu projektam LitAI – 130 milj. eiro vērtai MI rūpnīcai, kuras izveidi vada Viļņas Universitāte un kurai piešķirts ES līdzfinansējums 65 milj. eiro apmērā. Tas ir vienīgais šāda mēroga objekts Baltijā. Latvija sekoja ar MI rūpnīcas antenu (8,4 milj. eiro, projektu vada Rīgas Tehniskā universitāte), kas to sasaista ar LUMI konsorciju Somijā, kuram Igaunija jau bija pievienojusies, un visu trīs valstu valdības kopā ar Poliju ir parakstījušās par ierosināto Baltijas MI gigarūpnīcu. Dibinātājam, kuram pirms diviem gadiem skaitļošanas jauda bija jāpērk ārzemēs, tagad ir pieejams ceļš uz to savā valstī.
Kapitāla jomā pārskats Baltic Startup Funding Report 2025 uzskaita deviņus jaunus uz Baltiju vērstus fondus, kas izveidoti gada laikā un kuru kopējais apjoms ir aptuveni 300 milj. eiro. Trīs no tiem ir Latvijas agrīnās stadijas fondi ar kopējo apjomu virs 60 milj. eiro, kas vērsti uz sākotnējā finansējuma jeb “pirmā čeka” trūkumu – šķērsli, kas līdz šim bremzēja valsts attīstību. MI uzņēmumi saņēma 46% no visa reģionā piesaistītā riska kapitāla, kura kopapjoms sasniedza rekordlielus 607 milj. eiro. Savukārt ceļu uz tirgu nodrošina universitātes: lielākā daļa šo dibinātāju ir mācījušies tieši tajās universitātēs, kas ir turpmāk aprakstīto ES finansēto konsorciju balsts, un šie konsorciji finansē agrīno izstrādi, neprasot pretī kapitāla daļas. Neviens no šiem trim faktoriem pats par sevi nav pietiekams, taču kopā tie tiktāl samazina uzņēmuma izveides izmaksas, ka ar to var izskaidrot šādu līkni.
Kopš pagājušā gada izdevuma publicēšanas 2025. gada jūnijā ir notikuši četri iegādes darījumi, kuros iesaistīti šajā pārskatā iekļauti uzņēmumi: trijos no tiem pircēji ir ārvalstu stratēģiskie investori, bet viens ir vietējais darījums.
Darījumi aptver novērošanu, identitātes pārbaudi, medicīnisko attēlveidošanu un aizsardzības izlūkošanu, un trīs no četriem pircējiem ir ārpus reģiona bāzēti stratēģiskie investori, nevis finanšu investori. Tas liecina, ka šie uzņēmumi tiek pirkti to tehnoloģiju dēļ, nevis konsolidēti mēroga palielināšanai.
Privātā finansējuma jomā šajā pārskatā iekļautie uzņēmumi tajā pašā periodā publiskoja 13 investīciju kārtas ar kopējo apjomu 28,1 milj. eiro un mediānu 1,4 milj. eiro. Lielākās no tām bija Giraffe360 (8,7 milj. eiro, 2026. gada marts), Bisly (4,3 milj. eiro, 2025. gada augusts), Vocal Image (3,1 milj. eiro, 2025. gada septembris) un WhiteBridge (2,6 milj. eiro, 2026. gada marts).
Virs šīs agrīnās stadijas bāzes ir pieci lielāki darījumi, un tie pilnībā maina kopainu. Oxylabs piesaistīja 113,6 milj. eiro no Warburg Pincus 2026. gada jūlijā – tas ir uzņēmuma pirmais ārējais kapitāls desmit gadu laikā, un darījums noslēgts pie 3,6 mljrd. ASV dolāru vērtējuma. Līdzās tam bija nexos.ai A sērijas kārta 30 milj. eiro apmērā (2025. gada oktobris; to kopīgi vadīja Evantic Capital un Index Ventures pie 300 milj. eiro vērtējuma, un vēlāk tā tika atzīta par Baltijas gada riska kapitāla darījumu), Frankenburg Technologies A sērijas kārta 30 milj. eiro apmērā (2026. gada februāris; to vadīja Plural kopā ar SmartCap), Handhold sēklas kārta 3 milj. eiro apmērā (2026. gada aprīlis) un Outcraft AI pirmssēklas kārta 2 milj. eiro apmērā (2026. gada aprīlis). Arī Cast AI 2026. gada janvārī piesaistīja finansējumu – stratēģisku investīciju no Pacific Alliance Ventures (Dienvidkorejas Shinsegae Group riska kapitāla nodaļas), kas pacēla uzņēmuma vērtējumu virs 1 mljrd. ASV dolāru. Tā kā summa netika atklāta, tā turpmākajā aprēķinā nav iekļauta.
Kopumā publiskotie skaitļi kopš pagājušā gada jūnija veido aptuveni 207 milj. eiro, un sadalījums ir ārkārtīgi nevienmērīgs. Lielākā kārta viena pati veido vairāk nekā pusi no šīs summas, bet trīs lielākie darījumi – vairāk nekā 80%. Tas raksturo ekosistēmu ar plašu agrīnās stadijas bāzi un ļoti šauru virsotni: daži uzņēmumi ir sasnieguši izaugsmes stadiju, kamēr gandrīz visi pārējie joprojām piesaista mazāk par 5 milj. eiro. Tieši šajā starpposmā izšķirsies nākamie gadi.
Ievērojama daļa reģiona MI aktivitātes tagad norit ar programmas “Digitālā Eiropa” (DIGITAL) starpniecību – tas ir ES instruments MI, superdatošanas un kiberdrošības risinājumu ieviešanai. 2022.–2026. gadā Baltijas organizācijas piesaistīja 78,0 milj. eiro: finansējumu saņēma 194 organizācijas ar kopumā 387 dalībām projektos, un daudzi no šiem projektiem ir tieši vērsti uz MI.
Absolūtajos skaitļos valstu secība, salīdzinot ar uzņēmumu skaitu, mainās. Lietuva ir līdere ar 27,9 milj. eiro, apsteidzot Igauniju (25,7 milj. eiro) un Latviju (24,4 milj. eiro), turklāt visas trīs valstis ir ļoti tuvu viena otrai. Taču uz vienu iedzīvotāju atgriežas ierastā secība: Igaunija saņem 18,8 eiro uz vienu iedzīvotāju, Latvija – 13,2 eiro, bet Lietuva – tikai 9,8 eiro. ES finansējuma likme visur ir 51–55% – tieši tāda, kādu var sagaidīt no ieviešanas programmas, kas balstīta uz līdzfinansējumu, nevis no pētniecības grantu shēmas.
Galvenā atziņa tomēr ir publiskā un privātā sektora sadalījums. Universitātes, pētniecības iestādes un valsts aģentūras saņēma 58,9% no visa finansējuma (45,9 milj. eiro), savukārt privātie uzņēmumi, kuru bija 72 – gandrīz tikpat daudz kā visā publiskajā sektorā, saņēma tikai 21,2% (16,5 milj. eiro). Turklāt atšķirība ir ne tikai apjomā, bet arī lomā: publiskā un akadēmiskā sektora dalībnieki vadīja 20 no 33 konsorcijiem, kurus koordinē Baltijas organizācijas, kamēr privātie uzņēmumi koordinēja tikai 3 no savām 98 dalībām.
Īsāk sakot, uzņēmumi ir redzami visur, taču reti ir vadībā. Tie piedalās gandrīz tikpat daudzos projektos kā akadēmiskais sektors, tomēr darbojas kā partneri, nevis vadītāji, un saņem mazāku vidējo finansējumu – aptuveni 168 500 eiro uz vienu dalību pret 232 000 eiro publiskā un akadēmiskā sektora dalībniekiem. Kategorija “citi” (inovāciju aģentūras, IT klasteri un zinātnes parki, piemēram, Tallinas Tehnopol vai Latvijas IT klasteris) saņem mazāk par piektdaļu līdzekļu, taču tai ir visaugstākais koordinēšanas īpatsvars (11,0%) – projektu faktiskajā vadīšanā tās loma krietni pārsniedz tās finansējuma daļu.
Šos datus būtu viegli interpretēt tā, it kā Baltijas uzņēmumi būtu nobīdīti otrajā plānā. Tomēr pretējais arguments ir spēcīgāks. Konsorcija koordinēšana ir administratīvs darbs (atskaišu sagatavošana, partneru pārvaldība, audits), kuru divdesmit cilvēku uzņēmumam nav iemesla vēlēties. Vērtība slēpjas tieši dalībā, un tam ir trīs iemesli.
Tātad novērst vērts nevis to, ka uzņēmumi nekoordinē projektus, bet gan to, cik maz uzņēmumu programmā vispār piedalās – it īpaši salīdzinājumā ar līdzīga lieluma, taču daudz lielāku finansējumu saņemošo publisko un akadēmisko sektoru. Ceļš programmā ir labi iestaigāts, un nosacījumi ir izdevīgi, taču Baltijas MI uzņēmumu skaits, kas to izmanto, joprojām ir neliels.
Organizāciju līmenī katras valsts balsts ir nacionālās tehniskās universitātes: Igaunijā pirmajā vietā ir Tallinas Tehnoloģiju universitāte (6,1 milj. eiro, 17 dalības), Latvijā – Rīgas Tehniskā universitāte (4,8 milj. eiro), bet Lietuvā – Viļņas Ģedimina Tehniskā universitāte (3,2 milj. eiro). Lielākie dalībnieki ārpus universitātēm atspoguļo programmas DIGITAL orientāciju uz infrastruktūru un kiberdrošību: tie ir Lietuvas NRD Cyber Security (2,8 milj. eiro; viens no retajiem privātajiem koordinatoriem) un LVRTC (2,4 milj. eiro) – valstij piederošais Latvijas apraides un datu pārraides tīkla operators. Mazākā apjomā programmā piedalās arī Tilde (0,92 milj. eiro). Pārējā privātā sektora dalība ir izkliedēta starp daudziem viena granta saņēmējiem, un tā ir skaidrākā pazīme, ka privātā MI sektora klātbūtne programmā DIGITAL vēl ir tikai sākumposmā.
Pēdējā gada laikā Baltijas MI ekosistēma ir ievērojami augusi – gan pēc uzņēmumu skaita, gan pēc MI integrācijas dziļuma piedāvājumos. Skaitļi raksturo reģionu, kas ir specializējies: katra valsts tagad ir līdere nozarē, kas atspoguļo tās industriju vēl pirms MI ienākšanas, un būtiskākie ierobežojumi arvien vairāk ir saistīti ar regulējumu un infrastruktūru, nevis ar dibinātāju trūkumu. Šī gada pārskatu raksturo vairākas tendences:
Attīstības virziens nākotnē ir skaidrs. Tik strauji augoša ekosistēma ir tieši tā, kas rada izrāviena uzņēmumus, un Lietuva viena gada laikā radīja divus – savu piekto un sesto vienradzi: viens janvārī pārsniedza 1 mljrd. ASV dolāru vērtējumu, otrs jūlijā sasniedza 3,6 mljrd. ASV dolāru vērtējumu pēc desmit gadiem, kas pavadīti bez ārējā finansējuma. Tā kā rekordliels skaits jaunu MI uzņēmumu vēl tikai tiek iekļauts kartē, visticamāk, sekos arī citi.
ES finansējums būs izšķiroša šī stāsta daļa, un praktiski visnoderīgākā šī pārskata atziņa attiecas uz to, kas šo finansējumu izmanto. Programma “Digitālā Eiropa” jau tagad novirza ievērojamus līdzekļus Baltijas MI attīstībai, un ilgtermiņā tā dara vairāk nekā tikai finansē atsevišķus projektus: tā veido talantus, skaitļošanas jaudu un pētniecības bāzi, uz kuras balstīsies nākamās paaudzes uzņēmumi. Taču atsevišķam uzņēmumam ieguvums ir vēl tiešāks. Vieta konsorcijā ļauj ar publisko finansējumu segt lielu daļu izstrādes programmas, vienlaikus atstājot radīto intelektuālo īpašumu uzņēmuma rīcībā tālākai licencēšanai, un katrs pabeigtais projekts atvieglo nākamā projekta iegūšanu – līdz uzņēmums, kas sāka kā jaunākais partneris, kļūst spējīgs projektus vadīt.
Pašlaik programmā piedalās tikai 72 Baltijas privātie uzņēmumi. Reģionam ar 282 MI uzņēmumiem un tik strauji augošu skaitļošanas bāzi tā ir acīmredzamākā neizmantotā izaugsmes iespēja.
Autori:Venture Faculty analītiķisTomass Vilks, ProposalPeak līdzdibinātājs un izpilddirektors Edgars Poga